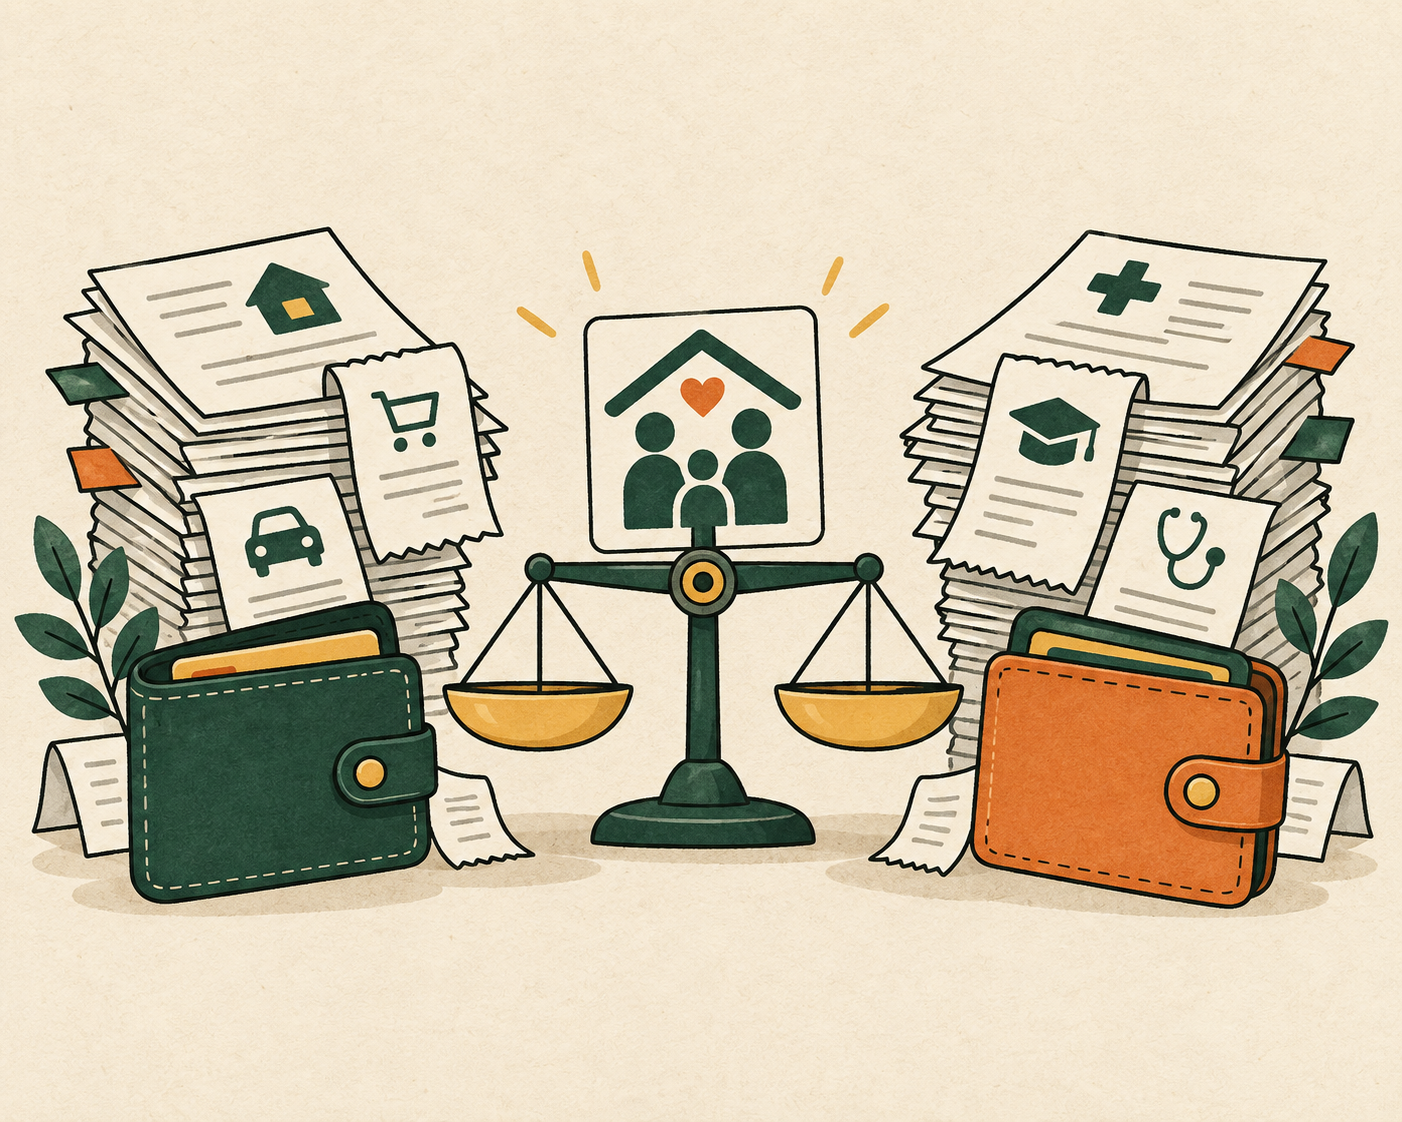
맞벌이 부부 연말정산은 “소득이 높은 쪽에 몰기”만으로 결정하면 안 됩니다. 부양가족 기본공제를 누가 받는지 먼저 정한 뒤, 의료비·교육비·카드 사용액처럼 가족과 연결되는 항목을 각각 검토해야 합니다.
부양가족을 먼저 한쪽에 배정하세요
같은 자녀나 부모님을 부부가 동시에 기본공제할 수 없습니다. 가족의 소득·나이요건을 확인하고, 부부 중 누가 기본공제를 받을지 먼저 정하세요.
항목마다 계산 구조가 다릅니다
| 항목 | 비교할 내용 |
|---|---|
| 인적공제 | 누가 기본공제 대상자로 올리는지 |
| 의료비 | 총급여 기준금액과 실제 지출자 |
| 교육비·보험료 | 기본공제 대상 관계와 지출 명의 |
| 카드 사용액 | 사용자·명의와 기본공제 관계 |
의료비는 따로 시뮬레이션하세요
의료비는 총급여의 일정 기준을 넘은 금액부터 공제가 계산되므로 어느 배우자에게 반영할지에 따라 결과가 달라질 수 있습니다. 다만 실제 지출과 공제대상 관계를 충족해야 합니다.
결정세액이 적으면 효과가 제한될 수 있습니다
세액공제는 산출세액에서 빼는 구조이므로 한쪽 배우자의 결정세액이 이미 매우 적다면 공제를 몰아도 기대만큼 효과가 나지 않을 수 있습니다. 두 사람의 예상세액을 각각 계산하세요.
중복제출을 마지막에 확인하세요
회사 제출 전 부부의 공제신고서를 나란히 놓고 부양가족 주민등록번호, 의료비, 교육비, 카드 사용액이 겹치지 않는지 확인합니다.
이 글은 2026년 9월 27일 국세청 안내와 현행 소득세법을 기준으로 작성했습니다.
자주 묻는 질문
소득이 높은 배우자가 무조건 공제받는 게 유리한가요?
항상 그렇지는 않습니다. 공제 종류, 한도, 의료비 기준금액과 각자의 결정세액을 함께 계산해야 합니다.
자녀는 남편, 교육비는 아내가 공제할 수 있나요?
기본공제 대상자와 연계되는 공제는 적용 관계를 확인해야 하므로 항목별로 임의 분리하지 말고 국세청 기준을 확인하세요.
부부가 각각 자료제공동의를 받아도 되나요?
자료 조회는 가능해도 같은 가족에 대한 중복공제는 허용되지 않습니다. 실제 신고자를 한 명으로 정해야 합니다.
공식 출처 및 확인 기준
- 근로소득 공제 안내국세청
- 소득세법국가법령정보센터
이 글은 위 공식 자료를 2026년 9월 27일에 확인해 작성했습니다. 개인별 세금·금리·해지금액은 가입 은행에서 최종 확인하세요.